Taxe vapotage : pourquoi 0,15 € par ml ajouterait 9 € à un flacon de 50 ml
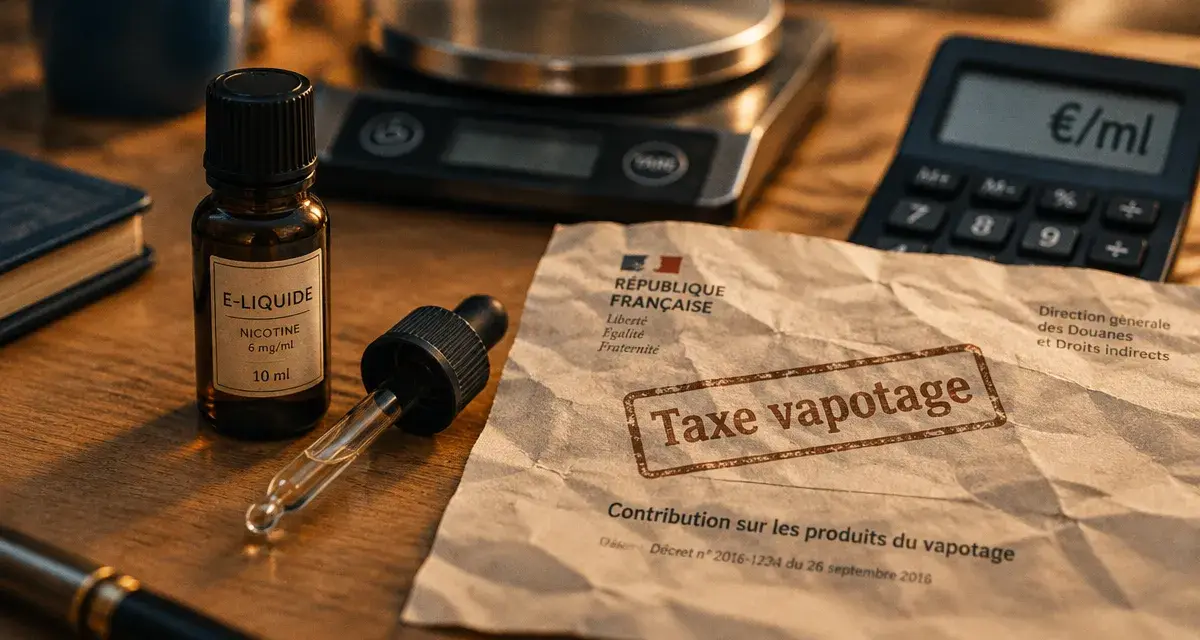
La taxe vapotage a été envisagée dans le projet de loi de finances pour 2026, notamment à travers l’article 23. Les montants souvent cités correspondent à des hypothèses ou à des versions discutées du texte. Ils ne doivent donc pas être confondus avec une taxe effectivement applicable. Pour savoir ce qui s’applique à un achat, il faut distinguer le projet, le vote, la promulgation et l’entrée en vigueur prévue par le texte final publié au Journal officiel.
Taxe sur le vapotage : ce que prévoyait l’article 23
Le projet reposait sur une taxe spécifique sur les liquides de vapotage, calculée au millilitre ou au litre. Contrairement à la TVA, qui correspond à un pourcentage du prix, cette fiscalité ajouterait un montant fixe selon le volume vendu. Elle pourrait donc peser davantage sur les grands flacons, les bases neutres et les pratiques de DIY, c’est-à-dire la préparation d’e-liquides à domicile.
L’article 23 du projet de loi de finances 2026 ne concernait pas uniquement le prix des produits. Il évoquait aussi un encadrement plus strict de leur distribution, avec une interdiction envisagée de la vente en ligne et un agrément administratif pour les boutiques spécialisées, sur un modèle proche de celui des bureaux de tabac. Ces dispositions expliquent les inquiétudes des professionnels de la vape indépendante, dont l’activité repose sur le conseil en magasin, mais aussi sur la vente à distance.
Projet, loi promulguée et taxe applicable : trois statuts différents
Un montant annoncé dans un projet de budget n’est pas automatiquement dû par les consommateurs. Une mesure fiscale doit être conservée dans le texte définitif, franchir les étapes parlementaires, être promulguée, puis entrer en vigueur selon les modalités prévues. Les débats autour du PLF 2026 ont notamment comporté le recours au 49.3, des motions de censure, un examen au Sénat et un contrôle du Conseil constitutionnel. La promulgation de la loi de finances et sa publication au Journal officiel, les 19 et 20 février 2026 selon la chronologie rapportée, ne suffisent donc pas à établir que chaque mesure initialement envisagée s’applique.
Le réflexe utile : vérifier la présence de la disposition dans la version finale et sa date d’application. Sans confirmation explicite d’une taxe en vigueur, les chiffres ci-dessous doivent être lus comme des scénarios de hausse et non comme un tarif à payer aujourd’hui.
Les montants évoqués et leur effet théorique
Plusieurs niveaux de taxation ont circulé. Certains scénarios distinguaient les liquides selon leur taux de nicotine, tandis que d’autres appliquaient un montant uniforme. Les écarts sont importants : entre 0,03 € et 0,15 € par millilitre, le surcoût hors taxe est multiplié par cinq.
| Montant évoqué | Équivalent par litre | Statut dans les débats | Effet hors taxe sur 50 ml |
|---|---|---|---|
| 0,03 € par ml | 30 € par litre | Hypothèse basse citée | 1,50 € |
| 0,05 € par ml | 50 € par litre | Hypothèse haute citée | 2,50 € |
| 0,15 € par ml | 150 € par litre | Hypothèse initiale présentée comme punitive | 7,50 € |
Pourquoi la TVA augmente encore le montant final
La taxe spécifique s’ajouterait au prix hors taxe, puis la TVA de 20 % s’appliquerait à cet ensemble. Avec une hypothèse à 0,15 € par millilitre, un flacon de 10 ml supporterait 1,50 € de taxe hors taxe, soit 1,80 € après application de la TVA. Ce mécanisme explique l’exemple d’un prix passant de 5,90 € TTC à 7,70 € TTC.
Pour un flacon de 50 ml, 7,50 € de taxe hors taxe deviennent 9 € TTC. Dans l’exemple cité, le prix passerait ainsi de 19,90 € à 28,90 €. Le calcul est le suivant : contenance en ml × taxe par ml = taxe hors taxe, puis 20 % de TVA sont ajoutés à cette taxe. Le prix final dépend toutefois aussi de la marge du fabricant, du distributeur et du détaillant. Il ne peut donc pas être déduit automatiquement du seul taux fiscal.
Quels produits seraient concernés par la taxe vapotage ?
Les projets évoqués visaient les e-liquides avec ou sans nicotine. Une taxation étendue aux liquides non nicotinés ne toucherait donc pas uniquement les personnes utilisant un produit nicotiné dans une démarche d’arrêt du tabac. Elle concernerait aussi les utilisateurs de grands formats, de bases et d’arômes, si ces produits entraient dans le périmètre retenu.
- E-liquides prêts à vapoter : les flacons de 10 ml comme les formats de 50 ml seraient exposés à une taxation au volume.
- Boosters de nicotine : un booster de 10 ml subirait, dans l’hypothèse à 0,15 € par ml, une hausse de 1,80 € TTC.
- Bases DIY : l’effet serait particulièrement marqué sur les contenances d’un litre.
- Puffs et autres produits de vapotage : ils figuraient parmi les produits discutés, mais leur traitement dépendrait du périmètre définitif du texte applicable.
- Liquides au CBD : leur inclusion ne peut pas être présumée sans définition juridique précise des produits visés.
Les bases DIY montrent l’effet mécanique d’une taxe volumétrique. Une bouteille d’un litre contient 1 000 ml : même un montant faible par millilitre devient élevé à cette échelle. Dans l’exemple fondé sur l’hypothèse la plus forte, une base à 13,90 € atteindrait 193,90 € TTC, dont 180 € TTC de fiscalité annoncée. Le volume transforme ainsi une petite unité de calcul en une dépense beaucoup plus importante.
Vapoteurs, fumeurs et boutiques : les conséquences redoutées
Une fiscalité comportementale peut chercher à procurer des recettes, à réduire l’attractivité d’un produit ou à protéger les jeunes. Le débat sur la vape ajoute une difficulté : le vapotage est aussi présenté comme un outil de réduction des risques pour des fumeurs qui souhaitent arrêter le tabac à combustion. En France, le tabac est associé à 75 000 décès annuels.
Les organisations professionnelles, dont la FIVAPE, craignent qu’une hausse importante réduise l’accessibilité financière de la cigarette électronique pour les personnes aux revenus modestes. Le risque avancé est double : retarder le passage du tabac vers le vapotage ou conduire certains anciens fumeurs à revenir vers la cigarette. Il s’agit d’un effet redouté dans le débat public, pas d’une conséquence automatique pour chaque consommateur.
Le DIY et la vente en ligne, deux points sensibles
Les utilisateurs de DIY achètent des volumes importants pour réduire leur coût par millilitre. Une taxe uniforme calculée sur le volume supprimerait une grande partie de cet avantage économique. Les boutiques en ligne permettent, de leur côté, d’accéder à un choix étendu de matériels, de liquides et de dosages, y compris loin des zones urbaines. Leur éventuelle interdiction affecterait donc les consommateurs et les commerces spécialisés.
Pour une boutique indépendante, l’enjeu ne se limiterait pas à la hausse des prix affichés. Un agrément, des obligations de stockage, une traçabilité renforcée ou la disparition de la vente à distance changeraient l’organisation de l’activité. Les professionnels redoutent que ces contraintes favorisent les acteurs les plus solides, les buralistes ou des circuits moins contrôlés, au détriment de l’accompagnement proposé aux fumeurs qui passent à la vape.
Suivre l’évolution sans confondre les annonces
La chronologie aide à éviter les raccourcis. Le PLF 2026 a été présenté en Conseil des ministres le 14 octobre 2025. Les débats ont ensuite été marqués par des motions de censure et par l’examen au Sénat, qui a adopté une question préalable le 29 janvier 2026 par 203 voix contre 32. Le texte est ensuite revenu à l’Assemblée nationale. Le Conseil constitutionnel est intervenu le 19 février 2026 et la loi de finances a été publiée au Journal officiel le 20 février.
Ces étapes ne permettent pas toutes, à elles seules, de connaître le sort exact d’un article particulier. Le Conseil constitutionnel peut censurer certaines dispositions, notamment lorsqu’elles sont considérées comme des cavaliers budgétaires. Sept dispositions ont été censurées dans le cadre du contrôle évoqué. Pour obtenir une information fiable sur la taxe vapotage, il faut donc consulter la rédaction finale de l’article concerné, vérifier son éventuelle censure et lire sa clause d’entrée en vigueur.
En pratique, ne basez pas votre budget sur les scénarios à 0,03 €, 0,05 € ou 0,15 € par ml tant qu’un texte applicable ne les fixe pas clairement. Ces calculs montrent toutefois pourquoi la question dépasse le prix d’un flacon. Elle concerne l’accès au sevrage tabagique, le coût du DIY, la vente en ligne et l’équilibre économique des boutiques de vape indépendante.
Partager cet article
Articles qui pourraient vous intéresser :
 Une radio normale ne révèle pas le tabagisme, mais n’exclut pas toutes les atteintes pulmonaires
 Champix et poids : la varénicline aide à arrêter de fumer, pas à maigrir
 Cigarette sans tabac : plantes, CBD ou vape, la différence qui change tout
 IQOS réduit l’odeur, mais ne remplace pas une méthode de sevrage